

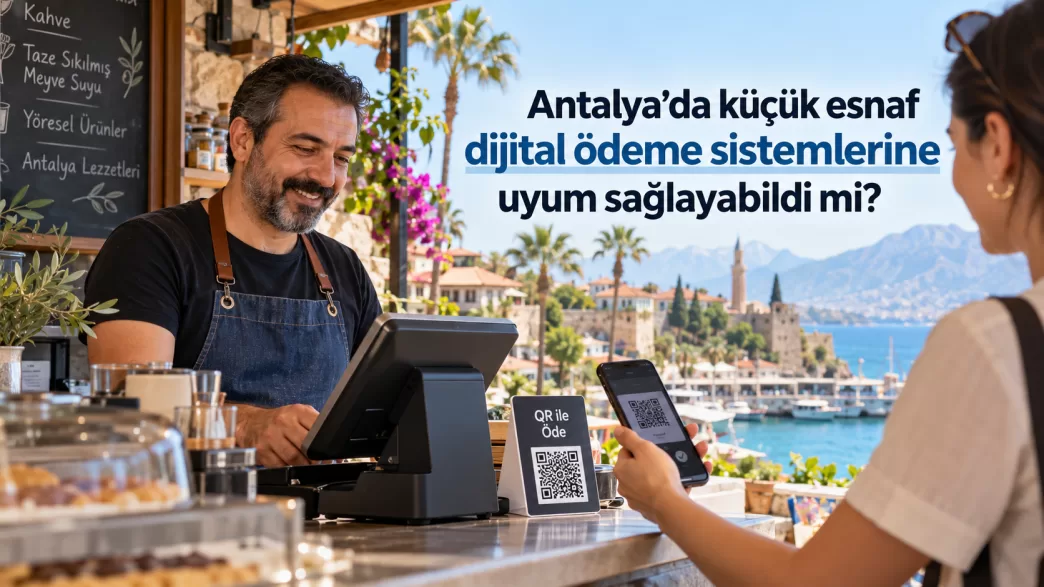


Kart, temassız ödeme ve karekod kullanımı büyürken Antalya’daki küçük esnaf dijital ödemeye geçiyor; ancak maliyet ve kullanım farkları sürüyor.
Antalya’da bakkaldan kafeye, mahalle kasabından kuaföre kadar küçük işletmelerde ödeme alışkanlıkları son yıllarda hızla değişiyor. Nakit kullanımının yanında banka ve kredi kartları, temassız işlemler, mobil uygulamalar ve karekodla ödeme günlük ticaretin daha görünür bir parçası haline geldi.
Türkiye genelindeki veriler dijital ödeme altyapısının önemli ölçüde yaygınlaştığını gösteriyor. Vergi mevzuatındaki düzenlemeler de birçok perakende işletmesinin kart kabul edebilmesini zorunlu hale getiriyor.
Buna karşılık Antalya’daki küçük esnafın ne kadarının kart, temassız ödeme veya FAST-TR Karekod kullandığını gösteren güncel ve kapsamlı il bazlı bir veri bulunmuyor. Bu nedenle “Antalya esnafının tamamı dijital ödemeye uyum sağladı” sonucuna ulaşmak mümkün değil.
Küçük işletmelerde kart kabulü artık daha yaygın
Gelir İdaresi Başkanlığının güncel uygulamasına göre Yeni Nesil Ödeme Kaydedici Cihaz kullanmak zorunda olan mükelleflerin, Temmuz iki bin yirmi dörtten itibaren en az bir banka, ödeme kuruluşu veya ödeme hizmet sağlayıcısıyla üye iş yeri anlaşması yapması gerekiyor.
Bu kapsamdaki işletmeler, kullandıkları her Yeni Nesil ÖKC üzerinden banka veya kredi kartıyla ödeme talebini kabul etmek zorunda.
Bu düzenleme özellikle market, kafe, restoran ve çeşitli perakende işletmelerinde kart ödeme altyapısının yaygınlaşmasını hızlandıran unsurlardan biri.
Dolayısıyla küçük esnaf açısından POS cihazı artık yalnızca müşteriye sunulan isteğe bağlı bir kolaylık olmaktan çıkıp birçok işletmede günlük ticari altyapının temel parçalarından biri haline geliyor.
Yazarkasa ve POS giderek tek sisteme dönüşüyor
Dijital ödeme dönüşümü yalnızca işletmenin masasına ayrı bir POS cihazı koymasından ibaret değil.
Gelir İdaresi Başkanlığına göre EFT-POS özellikli Yeni Nesil Ödeme Kaydedici Cihazlarda kart ödeme sistemi ile yazarkasa aynı cihaz içerisinde çalışabiliyor.
Harici POS veya satış yazılımı kullanılan işletmelerde de yapılan satış işlemlerinin ödeme kaydedici cihazla entegre biçimde çalışması ve mali fişe dönüştürülmesi gerekiyor.
Bu yapı küçük işletmeler açısından tahsilat ile fiş düzenleme sürecini birbirine daha fazla bağlıyor.
Ancak eski alışkanlıklarla çalışan, teknik altyapısı sınırlı veya dijital sistemleri kullanmakta zorlanan esnaf açısından yeni cihaz ve yazılımlara uyum ayrıca öğrenme ve maliyet gerektirebiliyor.
Temassız ödeme artık istisna değil
Küçük esnafın dijital ödeme sistemlerine uyumunda tüketici alışkanlığındaki değişim de önemli rol oynuyor.
Türkiye’de mağaza içindeki kartlı işlemlerin büyük çoğunluğu artık temassız gerçekleştiriliyor. Ağustos iki bin yirmi altı verilerinde mağaza içindeki yaklaşık her beş kartlı ödemenin dördünün temassız yapıldığı görülüyor.
Bu eğilim, müşterinin küçük tutarlı bir alışverişte bile nakit yerine kartını veya telefonunu kullanabilmesini beklemesine neden oluyor.
Bakkal, fırın, kafe veya mahalle işletmesi açısından temassız ödeme kabul edememek bu nedenle yalnızca teknolojik bir eksiklik değil, müşteri beklentisiyle karşılaşan ticari bir konu haline geliyor.
TR Karekod altyapısı POS cihazlarına yayıldı
Kart dışında büyüyen dijital ödeme yöntemlerinden biri de TR Karekod.
Türkiye Cumhuriyet Merkez Bankasının iki bin yirmi beş yılı faaliyet raporuna göre Türkiye’deki mevcut POS cihazlarının yüzde doksanında TR Karekod aracılığıyla kartlı ödeme yapılabilir hale geldi.
FAST-TR Karekod ile doğrudan hesaplar arasında iş yeri ödemesi yapılabilen POS cihazlarının oranı ise yüzde kırk biri geçti. Bir önceki yıl bu oran yüzde on dokuz düzeyindeydi.
Bu artış teknik altyapının hızlı biçimde geliştiğini gösteriyor.
Ancak bir POS cihazının teknik olarak karekod desteklemesi, işletmenin bu ödeme yöntemini aktif biçimde kullandığı anlamına gelmiyor.
Teknik altyapı var ama kullanım aynı hızda artmayabilir
TCMB’nin FAST-TR Karekod konusunda yaptığı değerlendirmeler, dijital dönüşümde önemli bir ayrımı ortaya koyuyor.
Merkez Bankası, teknik olarak FAST-TR Karekod gösterebilecek POS ve ödeme kaydedici cihazların oranı yüksek olmasına rağmen bu yöntemle ödeme kabul eden iş yeri sayısının bir dönem sınırlı kaldığını belirtmişti.
Bu durum küçük esnaf açısından da önemli.
Yeni teknolojinin cihazda bulunması ile işletme sahibinin bunu müşteriye sunması, nasıl çalıştığını bilmesi ve günlük alışkanlığına dahil etmesi farklı aşamalar.
Dolayısıyla dijital dönüşüm yalnızca cihaz satın almakla tamamlanmıyor.
FAST artık iş yerlerinde de ödeme seçeneği
FAST sistemi ilk olarak kişiler arasında anlık para transferiyle tanınsa da sistem zamanla iş yeri ödemelerine de açıldı.
TCMB, FAST’ın alışverişlerde nakit ve kartlı ödemeye alternatif olarak hızla yaygınlaştığını belirtiyor.
Ağustos iki bin yirmi altıda FAST para transferi ve Ödeme İste işlemlerindeki üst limit üç yüz bin liraya yükseltildi. FAST-TR Karekod üzerinden dinamik doğrulamalı iş yeri ödemelerinde de limit üç yüz bin lira oldu.
FAST-TR Karekod ile tüketici, finans kuruluşunun mobil uygulamasından karekodu okutarak doğrudan iş yerine ödeme yapabiliyor.
Bu yöntem küçük işletmelere kart dışında yeni bir tahsilat kanalı sunuyor.
POS komisyonları küçük esnaf açısından önemli
Dijital ödeme sistemlerinin yaygınlaşmasının önündeki tartışmalardan biri işletmenin ödeme kabul etmek için katlandığı maliyetler.
POS hizmetinde bankanın veya ödeme kuruluşunun uyguladığı komisyon oranı, ödemenin işletmenin hesabına geçiş süresi, cihaz maliyeti ve sözleşme koşulları işletmeden işletmeye değişebiliyor.
Özellikle düşük kâr marjıyla çalışan küçük esnaf açısından müşterinin kartla ödeme talebi artarken tahsilat maliyetinin de yönetilmesi gerekiyor.
Bu durum küçük tutarlı satışların yoğun olduğu işletmelerde daha görünür hale gelebiliyor.
Antalya’daki küçük işletmelerin ortalama POS komisyonu veya dijital ödeme maliyetini ortaya koyan güncel, kapsamlı bir kamu araştırması bulunmadığı için maliyetin kent genelindeki etkisini rakamlandırmak mümkün değil.
“Kart geçmiyor” dönemi giderek daralıyor
Dijital ödeme altyapısındaki yaygınlaşma nedeniyle müşterilerin işletmelerden kart kabul etme beklentisi güçleniyor.
Yeni Nesil ÖKC kapsamında bulunan işletmeler için kart kabulünün mevzuatla zorunlu olması da bu dönüşümü destekliyor.
Bu nedenle yalnızca nakitle çalışan küçük işletmelerin alanı geçmiş yıllara göre daralıyor.
Ancak her esnafın aynı mevzuat kapsamına girdiğini söylemek doğru değil. İşletmenin faaliyet türü, vergilendirme biçimi ve ödeme kaydedici cihaz yükümlülüğü dikkate alınmalı.
Ayrıca geçici internet veya POS arızasıyla işletmenin sürekli biçimde kart kabul etmemesi birbirinden farklı durumlar.
Antalya’da turizm dijital ödeme talebini artırıyor
Antalya’da küçük esnafın ödeme altyapısına uyumunu etkileyen önemli unsurlardan biri turizm.
Kent, her yıl milyonlarca yabancı ziyaretçi ağırlıyor. Turistler restoran, kafe, market, hediyelik eşya mağazası ve diğer küçük işletmelerde uluslararası banka ve kredi kartlarını kullanabiliyor.
Özellikle Lara, Kaleiçi, Kemer, Kaş, Belek, Side ve Alanya gibi turizm bölgelerinde farklı ödeme yöntemleri sunabilmek işletmeler açısından daha önemli hale gelebiliyor.
Yabancı turistin yanında Türk lirası bulunmaması, kartla ödeme seçeneğini küçük işletme açısından da müşteri kaybetmeme meselesine dönüştürebiliyor.
Bununla birlikte Antalya’daki turistik küçük işletmelerin kaçının yabancı kart, temassız işlem veya karekod kabul ettiğini gösteren güncel bir yerel veri seti bulunmuyor.
Mahalle esnafında dönüşüm daha farklı ilerleyebilir
Turistik bölgelerde müşteri talebi dijital ödeme sistemlerinin daha hızlı yayılmasını teşvik ederken mahalle ölçeğindeki işletmelerde farklı bir yapı görülebilir.
Düzenli müşterinin yoğun olduğu bakkal, küçük lokanta, tamirci veya mahalle işletmesinde nakit alışkanlığı daha uzun süre devam edebilir.
Ancak müşterilerin banka kartı, kredi kartı ve temassız ödeme kullanımının artması bu işletmeleri de zamanla dijital ödeme altyapısı kurmaya yöneltiyor.
Dolayısıyla Antalya’da dijital dönüşümün bütün ilçelerde ve bütün esnaf gruplarında aynı hızda gerçekleştiğini varsaymak doğru olmaz.
Telefon artık ödeme terminalinin bir parçası
Dijital ödeme sistemlerindeki gelişme işletmeyi yalnızca klasik POS cihazına bağımlı olmaktan da çıkarıyor.
Karekodla ödeme yöntemlerinde tüketicinin telefonu ile işletmenin ödeme sistemi arasında işlem gerçekleştirilebiliyor.
Açık bankacılık altyapısı da hızla büyüyor. TCMB’ye göre Mart iki bin yirmi altı itibarıyla Türkiye’de açık bankacılık sisteminin kullanıcı sayısı on altı milyon dört yüz bine ulaştı ve sistemde günlük ortalama on iki milyon üç yüz bin işlem gerçekleştirildi.
Açık bankacılık doğrudan küçük esnafın kasasında kullanılan tek bir ödeme yöntemi değil. Ancak bankacılık işlemlerinin mobil ortama taşınması, müşterinin nakit dışı ödeme beklentisini güçlendiren daha geniş dijital dönüşümün bir parçası.
İnternet bağlantısı yeni bir bağımlılık yaratıyor
Dijital ödeme sistemlerinin kolaylık sağlamasının yanında yeni kırılganlıkları da bulunuyor.
POS cihazının, ödeme kuruluşunun veya internet bağlantısının geçici olarak çalışmaması halinde işletme kartla ödeme alamayabiliyor.
Karekod ve mobil ödeme yöntemlerinde de telefon veya veri bağlantısına ihtiyaç duyulabiliyor.
Bu nedenle küçük esnafın tamamen tek ödeme yöntemine bağımlı hale gelmek yerine farklı tahsilat seçeneklerini birlikte bulundurması işletme sürekliliği açısından önem taşıyabilir.
Antalya’nın turizm sezonunda müşteri hacminin yükseldiği dönemlerde kısa süreli ödeme sistemi arızaları bile kasada yoğunluk oluşturabilir.
Dijital ödeme kayıt dışılıkla mücadeleyi de etkiliyor
Kart ve elektronik ödeme sistemlerinin yaygınlaşmasının bir başka sonucu işlemlerin dijital kayıt oluşturması.
Yeni Nesil Ödeme Kaydedici Cihazların GİB sistemleriyle internet üzerinden haberleşebilmesi ve ödeme işlemlerinin mali kayıtlarla daha fazla entegre edilmesi bu dönüşümün önemli parçalarından.
Bu yapı satışların kayıt altına alınmasını kolaylaştırırken küçük işletmenin muhasebe ve tahsilat süreçlerini de daha dijital hale getiriyor.
Ancak yeni cihaz ve sistemlerin teknik kullanımı, güncelleme süreçleri ve muhasebe entegrasyonu özellikle dijital becerileri sınırlı işletme sahipleri açısından eğitim ihtiyacı yaratabiliyor.
Yaş ve dijital beceri farkı önemli
Küçük esnafın dijital ödemeye uyumunda yalnızca ekonomik koşullar değil, teknoloji kullanma becerisi de etkili.
Uzun yıllardır nakit üzerinden çalışan bir işletme sahibi için yeni nesil POS, mobil bankacılık, karekod ve dijital raporlama sistemine geçiş ek öğrenme gerektirebilir.
Daha genç veya dijital araçları günlük hayatında yoğun kullanan işletmeciler açısından ise aynı teknolojilere geçiş daha kolay olabilir.
Antalya’da esnafın yaş gruplarına göre dijital ödeme kullanımını gösteren güncel kapsamlı çalışma bulunmadığından bu farkın büyüklüğünü kent özelinde ölçmek mümkün değil.
Antalya’da küçük esnaf dijital ödemeye uyum sağladı mı?
Türkiye genelindeki altyapı verileri önemli bir dönüşüm yaşandığını gösteriyor.
Yeni Nesil ÖKC kullanan işletmelerde kart kabulü büyük ölçüde mevzuatın parçası haline gelirken, ülkedeki POS cihazlarının yüzde doksanında TR Karekod üzerinden kartlı ödeme yapılabilecek teknik altyapı bulunuyor. FAST-TR Karekod destekli POS oranı da yüzde kırk birin üzerine çıkmış durumda.
FAST’ın iş yeri ödemelerinde kullanılabilmesi ve işlem limitlerinin üç yüz bin liraya yükselmesi de nakit ve klasik kart dışında yeni seçenekler oluşturuyor.
Bu veriler küçük esnafın kullanabileceği dijital ödeme altyapısının artık oldukça geniş olduğunu gösteriyor.
Ancak Antalya’daki küçük işletmelerin kaçının bu sistemleri aktif olarak kullandığını, ne kadarının yalnızca klasik POS ile çalıştığını veya dijital ödeme maliyetlerini nasıl karşıladığını gösteren güncel yerel veri bulunmuyor.
Bu nedenle Antalya için en doğru değerlendirme, küçük esnafın dijital ödeme sistemlerine önemli ölçüde yöneldiği ancak uyumun işletmenin büyüklüğü, müşteri profili, turizmle ilişkisi, teknoloji kullanma becerisi ve ödeme maliyetlerine göre farklı hızlarda sürdüğü yönünde.