

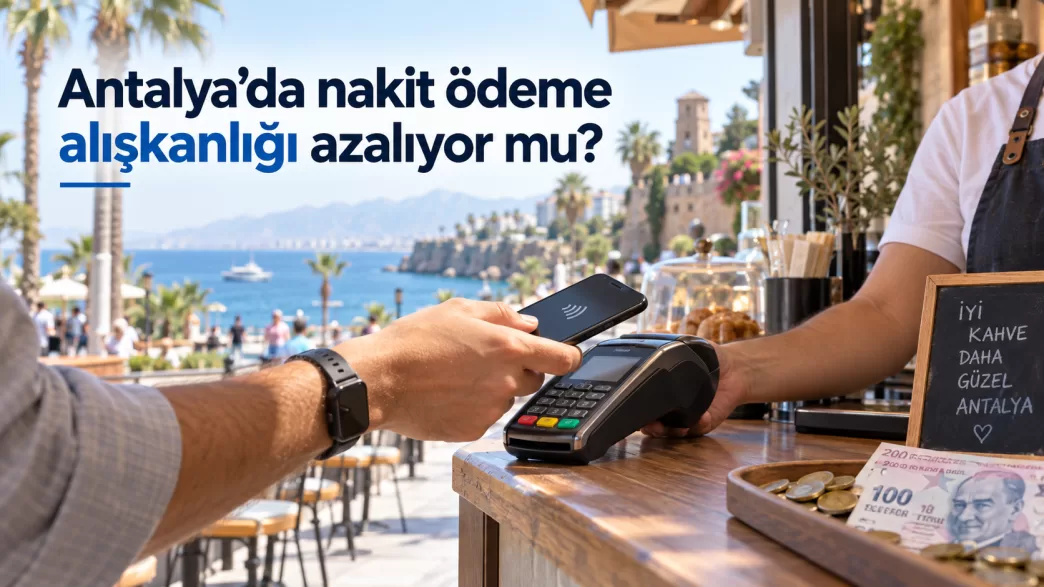


Kart ve temassız ödeme kullanımındaki hızlı artış Antalya’da da ödeme alışkanlıklarını değiştiriyor; ancak nakit kullanımının bittiğini söylemek için veri yok.
Market alışverişinden restorana, akaryakıttan kafeye kadar günlük harcamalarda banka ve kredi kartı kullanımı giderek daha görünür hale geliyor. Cep telefonu, temassız kart ve karekod üzerinden ödeme seçeneklerinin yaygınlaşması da kasada nakit para kullanmadan işlem yapılmasını kolaylaştırıyor.
Türkiye genelindeki güncel veriler kartlı ve dijital ödemelerin hızlı biçimde büyüdüğünü gösteriyor. Ancak Antalya’da yapılan alışverişlerin ne kadarının nakit, ne kadarının kart veya diğer dijital yöntemlerle ödendiğini gösteren güncel ve kapsamlı il bazlı bir istatistik bulunmuyor.
Bu nedenle Antalya’da nakit kullanımının kesin olarak hangi oranda azaldığını söylemek mümkün değil. Buna karşılık kartlı işlemlerdeki büyüme ve temassız ödemenin mağaza içi kart kullanımında ulaştığı seviye, nakitsiz ödeme yöntemlerinin günlük yaşamda daha fazla yer tuttuğuna işaret ediyor.
Ağustosta yaklaşık 3 trilyon liralık kartlı ödeme yapıldı
Bankalararası Kart Merkezi’nin Ağustos 2026 verilerine göre Türkiye’de kredi kartı, banka kartı ve ön ödemeli kartlarla yapılan ödemelerin toplam tutarı bir önceki yılın aynı ayına göre yüzde otuz dokuz artarak 2 trilyon 990,4 milyar liraya ulaştı.
Aynı ay yaklaşık 2 milyar kartlı ödeme işlemi gerçekleştirildi. İşlem adedi bir önceki yılın Ağustos ayına göre yüzde on bir arttı.
Kartlı ödeme tutarındaki büyümenin tamamını nakitten karta geçiş olarak yorumlamak doğru değil. Fiyat seviyelerindeki değişim ve genel tüketim hacmi de ödeme tutarını etkiliyor. Buna karşılık işlem adedinin de artması, kartların daha fazla alışverişte kullanıldığını gösteren önemli göstergelerden biri.
Mağaza içindeki her beş kartlı ödemenin dördü temassız
Ödeme alışkanlığındaki en belirgin değişimlerden biri temassız işlemlerde görülüyor.
BKM verilerine göre Ağustos 2026’da temassız ödeme adedi 1 milyar 335,7 milyona ulaştı. Bu rakam geçen yılın aynı dönemine göre yüzde dokuz artış anlamına geliyor. Temassız ödemelerin toplam tutarı ise yüzde kırk iki artarak 1 trilyon 39,9 milyar liraya yükseldi.
Mağaza içinde gerçekleştirilen her beş kartlı ödemenin yaklaşık dördü temassız yapıldı.
Temmuz ayında da benzer bir tablo vardı. Mağaza içindeki kartlı işlemlerin yüzde sekseni temassız gerçekleşmişti.
Bu durum küçük tutarlı günlük alışverişlerde dahi kartın POS cihazına yerleştirilmesi ve şifre girilmesi yerine birkaç saniyelik temassız işlemin olağan hale geldiğini gösteriyor.
Türkiye’de kart sayısı 478 milyona ulaştı
Kart kullanımındaki yaygınlaşma sahip olunan kart sayısına da yansıyor.
Ağustos 2026 itibarıyla Türkiye’de kredi kartı sayısı 153,4 milyon, banka kartı sayısı 224,5 milyon, ön ödemeli kart sayısı ise 100,1 milyon olarak açıklandı. Toplam kart sayısı 478 milyona ulaştı.
Bir yıl içerisinde kredi kartı sayısı yüzde on bir, banka kartı sayısı yüzde dört arttı.
Bir kişinin birden fazla karta sahip olabilmesi nedeniyle bu rakamlar kart kullanan kişi sayısını göstermiyor. Ancak ödeme altyapısındaki büyüklüğü ve kartlı ödeme araçlarının günlük hayattaki yaygınlığını ortaya koyuyor.
Nakit yerine yalnızca kart kullanılmıyor
Nakit dışı ödeme sistemindeki değişim yalnızca kredi ve banka kartlarından oluşmuyor.
Türkiye Cumhuriyet Merkez Bankası tarafından işletilen FAST sistemi üzerinden günün yirmi dört saati para transferi gerçekleştirilebiliyor. Sistem, TR Karekod üzerinden iş yerinde ödeme yapılmasına da olanak tanıyor.
TCMB, Ağustos 2026’da FAST işlem limitini 100 bin liradan 300 bin liraya yükseltti. FAST-TR Karekod üzerinden gerçekleştirilen dinamik doğrulamalı iş yeri ödemelerinde de limit 300 bin liraya çıkarıldı.
Merkez Bankası, FAST’ın alışveriş işlemlerinde nakit ve kartlı ödemeye alternatif bir yöntem olarak hızla yaygınlaştığını belirtiyor.
Bu nedenle günlük ödeme alışkanlıklarındaki dönüşümü yalnızca “nakit mi, kredi kartı mı?” şeklinde değerlendirmek artık yeterli değil. Banka kartları, mobil uygulamalar, dijital cüzdanlar, FAST ve karekod gibi farklı yöntemler aynı ödeme ekosisteminin parçaları haline geliyor.
POS cihazlarının büyük bölümü karekod destekliyor
Dijital ödeme altyapısındaki dönüşüm iş yerlerinde de sürüyor.
TCMB’nin 2025 Faaliyet Raporu’na göre Türkiye’deki mevcut POS cihazlarının yüzde doksanında TR Karekod aracılığıyla kartlı ödeme yapılabilir hale geldi. FAST TR Karekod ile ödeme gerçekleştirebilen POS cihazlarının oranı ise yüzde kırk biri geçti.
Altyapının bu ölçüde yayılması, tüketicinin yanında fiziksel kart bulunmasa bile telefon üzerinden ödeme yapabileceği yeni seçenekler oluşturuyor.
Özellikle küçük işletmeler açısından tek bir POS cihazı üzerinden birden fazla ödeme yönteminin kabul edilebilmesi nakitsiz ödeme seçeneklerinin günlük ticarette daha kolay kullanılmasına katkıda bulunuyor.
İnternetten ödeme de hızla büyüyor
Nakit kullanımının günlük alışverişteki ağırlığını etkileyen bir başka unsur e-ticaret.
Ağustos 2026’da internet üzerinden gerçekleştirilen kartlı ödeme tutarı bir önceki yılın aynı dönemine göre yüzde kırk bir artarak 923,9 milyar liraya çıktı. İnternetten kartlı ödeme adedi ise yüzde on üç artışla 255,8 milyona ulaştı.
İnternette yapılan alışverişlerde fiziksel nakit kullanımı zaten büyük ölçüde devre dışı kalıyor. E-ticaretin günlük tüketim içinde daha fazla yer kaplaması, toplam ödeme alışkanlıklarında da dijital araçların ağırlığını artırıyor.
Antalya’da yemek siparişi, market alışverişi, ulaşım, konaklama ve diğer hizmetlerin internet üzerinden satın alınabilmesi de bu dönüşümün kent yaşamındaki karşılıklarından biri.
Antalya’nın turizm yapısı ödeme seçeneklerini çeşitlendiriyor
Antalya’da ödeme alışkanlıklarını diğer kentlerden farklılaştırabilecek başlıklardan biri yoğun uluslararası turizm.
Antalya Kültür ve Turizm İl Müdürlüğü verilerine göre kent 2026 yılının ilk sekiz ayında 11 milyon 23 bin 586 yabancı turist ağırladı. Yalnızca Ağustos ayında yabancı ziyaretçi sayısı 2 milyon 664 bin 364 oldu.
Milyonlarca yabancı ziyaretçinin farklı ülkelerde düzenlenmiş banka ve kredi kartlarıyla kente gelmesi, konaklama, restoran, perakende ve turizm hizmetlerinde farklı ödeme seçeneklerine ihtiyaç oluşturuyor.
Ancak yabancı turistlerin Antalya’daki harcamalarının ne kadarını nakit, kart veya mobil ödeme üzerinden gerçekleştirdiğini gösteren güncel ve ayrıntılı il bazlı kamu verisi bulunmuyor.
Bu nedenle turizmin nakit kullanımını kesin olarak azalttığını söylemek yerine, işletmeler açısından kart ve dijital ödeme kabul etme ihtiyacını artırdığını söylemek daha doğru.
Açık bankacılık kullanıcısı 16 milyonu geçti
Türkiye’de finansal işlemlerin mobil ortamda gerçekleştirilmesini kolaylaştıran altyapılar da büyüyor.
TCMB’nin Mart 2026 açıklamasına göre açık bankacılık ekosistemindeki kullanıcı sayısı 16,4 milyona ulaştı. Sistem üzerinden günlük ortalama 12,3 milyon işlem gerçekleştiriliyor ve altyapıda elli üç katılımcı bulunuyor.
Açık bankacılık doğrudan mağazada kullanılan bir ödeme yöntemi değil. Ancak tüketicinin farklı banka ve ödeme hesaplarını dijital ortamda yönetebilmesi, nakit dışı finansal işlemlerin gündelik yaşamda daha kolay kullanılmasına katkıda bulunan altyapılardan biri.
Nakit tamamen ortadan kalkmış değil
Kartlı ödemelerin hızlı büyümesi, nakdin artık kullanılmadığı anlamına gelmiyor.
Türkiye’de nakit kullanımını doğrudan ölçmeye yönelik kapsamlı çalışmalardan biri TCMB tarafından 2020 yılında gerçekleştirilen Nakit Kullanım Alışkanlıkları Anketi olmuştu.
O dönemde yapılan ödeme günlüğü çalışmasında alışveriş noktalarındaki işlemlerin adet bazında yüzde 89,5’i, tutar bazında ise yüzde 76’sı nakit olarak gerçekleşmişti. TCMB çalışması, özellikle düşük tutarlı işlemlerde nakdin güçlü konumunu koruduğunu göstermişti.
Ancak bu rakamların 2020 yılına ait olduğunun altını çizmek gerekiyor. O tarihten sonra temassız kart, mobil bankacılık, e-ticaret, FAST ve karekod altyapılarında önemli büyüme yaşandı.
Dolayısıyla altı yıl önceki nakit oranlarını 2026’daki ödeme davranışının güncel göstergesi gibi kullanmak doğru değil.
Güncel nakit-kart karşılaştırması neden zor?
Kartlı ödemeler elektronik sistemlerden geçtiği için işlem adedi ve tutarı düzenli olarak ölçülebiliyor.
Nakit alışverişlerde ise her işlemin merkezi bir ödeme sisteminde kaydı bulunmuyor. Bu nedenle nakdin toplam tüketimdeki gerçek payını belirlemek için tüketici anketleri, ödeme günlükleri veya özel araştırmalar gerekiyor.
Türkiye’de Ağustos 2026 için kartlı ödeme verileri ayrıntılı biçimde bulunurken aynı ay yapılan bütün nakit alışverişlerin toplam işlem adedini gösteren eşdeğer güncel bir veri yayımlanmıyor.
Bu nedenle kartlı işlem sayısının artmasından hareketle “nakit kullanım şu kadar azaldı” sonucu çıkarılamıyor.
Enflasyon nedeniyle tutardan çok işlem sayısı önemli
Ödeme eğilimlerini değerlendirirken kartlı ödeme tutarındaki büyümeyi tek başına kullanmak yanıltıcı olabilir.
Örneğin aynı ürünün fiyatı yükseldiğinde tüketici yine aynı sayıda alışveriş yapmasına rağmen kartla harcadığı toplam para miktarı artabilir.
Bu nedenle Ağustos 2026’da kartlı ödeme tutarının yüzde otuz dokuz artmasının yanında kartlı ödeme işlem adedinin de yüzde on bir yükselmiş olması daha anlamlı bir gösterge oluşturuyor.
Temassız işlem adedinin de bir yılda yüzde dokuz artması, ödeme davranışındaki değişimin yalnızca fiyat yükselişinden kaynaklanmadığını gösteriyor.
Küçük tutarlı ödemelerde değişim daha görünür
Nakit paranın geleneksel olarak en güçlü olduğu alanlardan biri düşük tutarlı günlük harcamalar.
Ekmek, kahve, küçük market alışverişi veya toplu taşıma gibi işlemlerde daha önce bozuk para veya düşük kupürlü banknot kullanımı yaygınken temassız ödemenin hızlanması bu alandaki kullanım alışkanlığını değiştirebiliyor.
BKM’nin mağaza içi kartlı ödemelerin yüzde seksen birinin temassız gerçekleştiğini gösteren Ağustos 2026 verileri, tüketicilerin kart kullandıkları fiziksel alışverişlerde artık büyük ölçüde temassız yöntemi tercih ettiğini ortaya koyuyor.
Bunun Antalya’daki küçük işletmelerde tam olarak hangi oranda gerçekleştiğini gösteren ayrı bir istatistik ise bulunmuyor.
Esnaf açısından kart kabulü yeni maliyetleri de beraberinde getiriyor
Nakit ve kart arasındaki tercih yalnızca tüketicinin alışkanlığıyla belirlenmiyor.
İşletmeler açısından POS cihazı, banka anlaşmaları, komisyonlar, ödeme süresi ve muhasebe süreçleri de hangi ödeme yöntemlerinin kabul edildiğini etkileyebiliyor.
Özellikle düşük kâr marjıyla çalışan küçük işletmelerde kartlı ödemenin işletmeye getirdiği maliyet tartışmaları devam ederken tüketicinin kartla ödeme talebinin büyümesi esnafı dijital ödeme sistemlerine yöneltebiliyor.
Bu nedenle Antalya’da nakitsiz ödemelerin yaygınlaşması yalnızca teknolojik bir değişim değil, küçük esnafın işletme maliyetleri ve müşteri beklentileri açısından da değerlendirilmesi gereken bir konu.
Nakit bazı alanlarda önemini koruyor
Dijital ödeme seçeneklerinin artmasına rağmen nakdin belirli kullanım alanlarında avantajları bulunuyor.
Elektronik ödeme sisteminin çalışmadığı durumlarda, internet veya POS bağlantısında kesinti yaşandığında ya da küçük işletmenin kart kabul etmediği noktalarda nakit ödeme kullanılmaya devam ediyor.
Bazı tüketiciler açısından harcamayı fiziksel para üzerinden takip etmek de bütçe kontrolünü kolaylaştırabiliyor.
TCMB’nin geçmiş nakit araştırmasında da alışkanlık, yaygınlık, harcamaları kontrol etme kolaylığı, satıcının tercihi ve kullanım kolaylığı nakdin tercih edilme nedenleri arasında bulunuyordu.
Antalya’da nakit ödeme alışkanlığı azalıyor mu?
Türkiye’nin güncel ödeme verileri kartlı ve dijital ödeme yöntemlerinin hızla büyüdüğünü açık biçimde gösteriyor.
Ağustos 2026’da yaklaşık iki milyar kartlı işlem yapılması, toplam kart sayısının 478 milyona ulaşması ve mağaza içindeki her beş kartlı ödemenin dördünün temassız gerçekleştirilmesi, ödeme davranışındaki dönüşümün güçlü göstergeleri arasında.
FAST, TR Karekod ve açık bankacılık gibi sistemlerin yaygınlaşması da tüketiciye kart dışında yeni nakitsiz seçenekler sunuyor.
Buna karşılık Antalya özelinde nakit alışverişlerin yıllar içindeki payını ölçen güncel bir çalışma bulunmadığı için “nakit kullanımı Antalya’da şu oranda azaldı” demek mümkün değil.
Mevcut veriler daha temkinli bir sonuca işaret ediyor: Nakit kullanımının tamamen ortadan kalkmasından çok, tüketicinin önündeki ödeme seçenekleri çoğalıyor ve kart, temassız işlem, internet ödemesi ve karekod günlük alışverişlerde giderek daha fazla yer kaplıyor.
Antalya’da bu dönüşümün gerçek boyutunu ortaya koymak için ilçe, yaş grubu ve işletme türü bazında nakit, kart ve mobil ödeme tercihlerini ölçen güncel yerel araştırmalara ihtiyaç bulunuyor.