

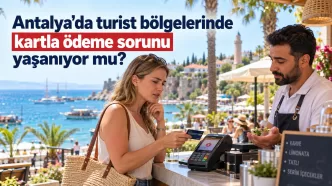


Antalya’nın turistik bölgelerinde kart kullanımı yaygın; ancak yabancı kart reddi, POS arızası ve kur farkı gibi sorunlar zaman zaman yaşanabiliyor.
Antalya’da otel, restoran, kafe, market ve turistik işletmelerde kartla ödeme günlük yaşamın olağan parçalarından biri haline geldi. Temassız ödeme altyapısının yaygınlaşması ve yabancı turistlerin yüksek olduğu kentte uluslararası kartların kullanılması, nakit taşımadan alışveriş yapılmasını kolaylaştırıyor.
Bununla birlikte Antalya’da turistlerin kartla ödeme sırasında ne sıklıkta sorun yaşadığını gösteren ilçe veya turizm bölgesi bazında güncel, kamuya açık bir istatistik bulunmuyor. Bu nedenle Lara, Kundu, Belek, Side, Alanya, Kemer veya Kaş gibi turizm merkezlerinde yaygın ve sistematik bir “kartla ödeme sorunu” bulunduğunu söylemek mümkün değil.
Mevcut ödeme altyapısı güçlü görünürken belirli işletmelerde, yabancı kartlarda veya teknik kesinti anlarında sorun yaşanabiliyor.
Türkiye’de kart kabulü için önemli bir zorunluluk var
Gelir İdaresi Başkanlığının güncel bilgilendirmesine göre Yeni Nesil Ödeme Kaydedici Cihaz kullanma mecburiyeti bulunan mükellefler, 1 Temmuz 2024 tarihinden itibaren en az bir banka, kuruluş veya ödeme hizmet sağlayıcısıyla üye iş yeri anlaşması yapmak zorunda.
Aynı kapsamdaki işletmelerin her bir Yeni Nesil ÖKC üzerinden banka veya kredi kartıyla ödeme taleplerini kabul etmesi gerekiyor.
Bu düzenleme, özellikle restoran, mağaza ve perakende işletmelerinde “POS cihazımız hiç yok” şeklindeki uygulamaların önemli bölümünü sınırlıyor.
Ancak mevzuat bütün işletmeleri aynı kapsamda değerlendirmediği için faaliyetin türü ve vergi statüsü önem taşıyor.
Üye iş yeri kartla ödeme talebini reddedebilir mi?
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu bu konuda açık bir düzenleme içeriyor.
Kanunun on yedinci maddesine göre üye iş yerleri, mal veya hizmet bedelini banka ya da kredi kartıyla ödeme talebini kabul etmek zorunda. Bu zorunluluk indirim dönemlerinde de devam ediyor.
Dolayısıyla işletmenin kart kabul eden bir üye iş yeri olmasına rağmen yalnızca nakit ödeme istemesi, mevzuat açısından ayrıca değerlendirilmesi gereken bir durum.
Ancak kartın bankaca reddedilmesi veya POS sisteminde teknik arıza bulunması, işletmenin isteyerek kart kabul etmemesinden farklı.
Kartla ödemeye ayrı komisyon eklenebilir mi?
Aynı kanun, kart kullanıldığı gerekçesiyle müşteriden ayrıca komisyon veya benzeri ad altında ödeme istenmesini de yasaklıyor.
Üye iş yeri kart sahibinden kart kullanımı nedeniyle ek ücret talep edemiyor. Düzenlemeye aykırı davranılması halinde üye iş yeri sözleşmesinin feshi ve bir yıl süreyle yeni sözleşme yapılamaması öngörülüyor.
Bu nedenle turistik bir işletmede örneğin “nakit fiyatı ayrı, kart kullanırsanız ayrıca POS komisyonu ödersiniz” şeklindeki bir uygulama kart kullanımına özel ek bedel niteliğindeyse mevzuat açısından sorun oluşturabilir.
Ürünün veya hizmetin önceden ilan edilmiş satış fiyatı ile kart komisyonunun sonradan müşteriye ayrıca yansıtılması birbirinden ayrılmalı.
POS arızası varsa müşteriye bilgi verilmeli
Kartla ödemenin yapılamadığı her durum işletmenin kart kabul etmek istemediği anlamına gelmiyor.
İnternet bağlantısı, banka altyapısı veya POS cihazındaki teknik sorunlar geçici olarak ödeme alınmasını engelleyebilir.
Banka Kartları ve Kredi Kartları Kanunu’nun on sekizinci maddesine göre teknik nedenle geçici olarak kart işlemi yapılamıyorsa üye iş yerinin kart sahibini bu durum hakkında uyarması gerekiyor.
Bu nedenle özellikle yoğun turizm dönemlerinde yaşanan kısa süreli POS veya bağlantı sorunu ile sürekli biçimde nakit ödeme talep edilmesi aynı şekilde değerlendirilmemeli.
Yabancı turistin kartı neden reddedilebilir?
Antalya’daki turist bölgelerinde kartla ilgili sorunların bir bölümü işletmeden değil, kartı veren yabancı bankadan kaynaklanabilir.
Visa, kartın reddedilmesinin farklı nedenleri olabileceğini ve kesin ret nedeninin kartı düzenleyen banka tarafından görülebileceğini belirtiyor. Seyahate çıkan kart sahiplerine de kartlarının yurt dışı kullanım koşullarını, limitlerini ve kullanılabilir bakiyelerini kontrol etmeleri öneriliyor.
Yabancı bir kartta işlem reddi yaşanması bu nedenle Antalya’daki POS sisteminin çalışmadığı anlamına gelmeyebilir.
Kart sahibinin bankası işlemi olağan dışı bulabilir, yurt dışı kullanım ayarı kapalı olabilir veya kullanılabilir limit yetersiz olabilir.
Bankalar seyahat işlemlerini güvenlik nedeniyle kontrol edebiliyor
Uluslararası ödeme sistemleri seyahat sırasında yapılan işlemlerin bazı durumlarda yanlış biçimde şüpheli işlem olarak algılanabileceğini kabul ediyor.
Visa’nın seyahat bildirim sistemleri de kart sahibinin normalde kullanmadığı bir ülkede yaptığı gerçek işlemlerin hatalı biçimde reddedilmesini azaltmayı amaçlıyor.
Bu nedenle Antalya’ya gelmeden önce yabancı turistlerin kendi bankalarının uygulamasında yurt dışı kullanım ayarlarını kontrol etmesi ve gerekiyorsa seyahat bilgisini bankasına bildirmesi ödeme sorunlarının bir bölümünü azaltabilir.
Türk lirası mı, turistin kendi para birimi mi?
Yabancı kartlarla yapılan ödemelerde ayrı bir başlık da para birimi seçimi.
Bazı POS cihazlarında turistin karşısına ödemeyi Türk lirasıyla veya kartının bağlı olduğu para birimiyle yapma seçeneği çıkabiliyor. Bu yöntem Dinamik Para Birimi Dönüşümü, yani DCC olarak adlandırılıyor.
Mastercard’ın güncel rehberine göre kart sahibine hangi para biriminde ödeme yapacağını seçme hakkı verilmesi gerekiyor. Kart sahibinin kendi para birimini seçmesi durumunda işletme veya ödeme kuruluşunun uyguladığı dönüşüm kuru ve ek maliyetler devreye girebilir; bu bilgilerin açık biçimde gösterilmesi gerekiyor.
Türk lirasıyla ödeme seçildiğinde ise dönüşüm koşulları genellikle kartı veren bankanın tarifesine göre belirleniyor.
Bu nedenle turist açısından yalnızca POS cihazının çalışması değil, seçilen para birimi ve kullanılan kur da toplam maliyeti etkileyebiliyor.
Para birimi turist adına otomatik seçilmemeli
Mastercard standartlarına göre DCC sunulduğunda kart sahibinin yerel para birimi ile kendi para birimi arasında açık biçimde seçim yapabilmesi gerekiyor.
Kur, olası ek maliyet ve işlem tutarı da kullanıcıya gösterilmeli. Kart sahibinin kendi para birimine otomatik olarak yönlendirilmesi uygun bir uygulama olarak kabul edilmiyor.
Bu konu özellikle Antalya gibi yabancı turist sayısının yüksek olduğu kentlerde önem taşıyor.
Turistin ekrandaki para birimini kontrol etmeden işlemi onaylaması, beklediğinden farklı bir dönüşüm maliyetiyle karşılaşmasına neden olabilir.
Türkiye’de dijital ödeme altyapısı büyüyor
Kart dışında kullanılabilecek ödeme yöntemleri de çeşitleniyor.
Türkiye Cumhuriyet Merkez Bankası, FAST sisteminin alışverişlerde nakit ve kartlı ödemeye alternatif olarak yaygınlaştığını belirtiyor. Ağustos 2026’da FAST para transferi ve Ödeme İste limitleri üç yüz bin liraya, FAST-TR Karekod üzerinden dinamik doğrulamalı iş yeri ödemelerinde de limit üç yüz bin liraya çıkarıldı.
Ancak yabancı turistlerin bu sistemlerden yararlanabilmesi Türkiye’deki bankacılık ve ödeme altyapısına erişimlerine bağlı. Bu nedenle yabancı ziyaretçiler açısından uluslararası banka ve kredi kartları halen önemli ödeme araçları arasında.
Antalya’da turizm noktalarında ödeme seçenekleri genişliyor
Antalya’da kamuya ait bazı turizm ve ulaşım noktalarında da ödeme seçeneklerinin çeşitlendiği görülüyor.
Antalya Ulaşım AŞ, Ağustos 2026’da Yukarı Düden Şelalesi’nde Antalyakart kullanımını devreye aldı. Eylül ayında Antalya Otogarı otoparklarında mevcut nakit ve kredi kartı seçeneklerine Antalyakart da eklendi.
Bu uygulamalar doğrudan özel turizm işletmelerindeki ödeme sorunlarını göstermiyor; ancak Antalya’daki ödeme altyapısının nakit dışı seçenekler yönünde çeşitlendiğine işaret ediyor.
Küçük işletmelerde durum farklı olabilir
Büyük oteller, zincir marketler ve yüksek hacimli restoranlarda kart ödeme altyapısı yaygın olsa da küçük işletmelerde koşullar değişebiliyor.
Pazar tezgâhları, küçük büfeler, sezonluk satış noktaları veya çok düşük hacimli işletmelerde kart ödeme altyapısı daha sınırlı olabilir.
Bununla birlikte Yeni Nesil ÖKC zorunluluğu kapsamına giren işletmelerin kartlı ödeme altyapısı bulundurması gerektiği unutulmamalı.
Dolayısıyla “küçük işletme olduğu için kart kabul etmek zorunda değil” şeklinde genel bir sonuç çıkarmak doğru değil; işletmenin mevzuattaki statüsüne bakılması gerekiyor.
Turist yanında yine de sınırlı miktarda nakit bulundurmalı mı?
Kart kullanımının yaygın olması, yolculuk sırasında hiçbir koşulda nakde ihtiyaç olmayacağı anlamına gelmiyor.
Geçici bağlantı kesintileri, kartın yabancı banka tarafından reddedilmesi veya kart kabul etmeyen küçük ölçekli bir hizmet noktasıyla karşılaşılması mümkün.
Bu nedenle turist açısından ana ödeme aracının kart olması durumunda dahi sınırlı miktarda Türk lirası bulundurmak beklenmedik durumlarda alternatif sağlayabilir.
Ancak yüksek miktarda nakit taşımak yerine ödeme seçeneklerinin çeşitlendirilmesi daha güvenli bir yöntem olabilir.
Kart reddedildiğinde önce ne kontrol edilmeli?
Kartla ödeme sırasında işlem gerçekleşmezse önce POS ekranındaki uyarının ne olduğu kontrol edilmeli.
Başka bir POS veya kart denenebilir. Kartın kullanılabilir limiti, yurt dışı kullanımı ve güvenlik ayarları bankanın mobil uygulamasından kontrol edilebilir.
Visa da kart reddinin kesin nedenini öğrenmek için kartı çıkaran bankayla iletişime geçilmesini öneriyor.
Sorun yalnızca tek bir işletmede yaşanıyorsa POS altyapısından, farklı işletmelerde tekrarlanıyorsa kart veya kartı veren bankadan kaynaklanma olasılığı güçlenebilir.
Kart kullanımı nedeniyle ek ücret istenirse ne yapılabilir?
Kart kullanan müşteriden ayrıca komisyon talep edilmesi durumunda ödeme belgesinin, menünün, fiyat listesinin veya fişin saklanması olası bir başvuru açısından önem taşıyor.
Antalya Ticaret İl Müdürlüğü, tüketici sorunlarının ve turist şikâyetlerinin kendi görev alanındaki birimler tarafından incelendiğini belirtiyor. 2026 yılında yüz seksen altı bin liranın altındaki tüketici uyuşmazlıklarında Tüketici Hakem Heyetlerine başvuru yapılabiliyor.
Bunun yanında kart kullanımına ilişkin mevzuata aykırı ek ücret uygulamalarında kartı veren banka veya kart sisteminin başvuru kanalları da kullanılabilir.
Fiyat da ödeme yöntemi kadar kontrol edilmeli
Turistik bölgelerde kartla ödeme sırasında dikkat edilmesi gereken konu yalnızca işlemin tamamlanıp tamamlanmadığı değil, tahsil edilen tutarın doğru olup olmadığı.
Ticaret Bakanlığı Temmuz 2026’da tüketici bilgilendirmesinde etiket fiyatıyla kasa fiyatı farklıysa tüketici lehine olan düşük fiyatın uygulanması gerektiğini yeniden hatırlattı. Restoran ve kafelerde fiyat listesinde bulunmayan servis, masa veya benzeri ücretlerin sonradan tahsil edilemeyeceği de belirtildi.
Bu nedenle özellikle yabancı turistlerin ödeme terminalini onaylamadan önce tutarı ve para birimini kontrol etmesi önem taşıyor.
Antalya’da kartla ödeme sorunu yaygın mı?
Antalya’da turistlerin kaç kart işleminin reddedildiğini, hangi ilçelerde daha fazla POS sorunu yaşandığını veya kaç işletmenin yalnızca nakit istediğini gösteren güncel kamu verisi bulunmuyor.
Bu nedenle Antalya’nın turistik bölgelerinde yaygın ve sürekli bir kartla ödeme sorunu bulunduğunu söylemek mevcut verilerle desteklenmiyor.
Aksine Gelir İdaresi Başkanlığının kart kabulüne ilişkin düzenlemeleri ve Türkiye’de hızla büyüyen ödeme altyapısı, kartlı işlemlerin günlük ticarette güçlü biçimde yer aldığını gösteriyor.
Buna karşılık yabancı bankaların güvenlik kontrolleri, kartın yurt dışı kullanım ayarı, POS veya internet bağlantısı sorunları, para birimi dönüşümü ve bazı işletmelerde kart kullanımına ilişkin mevzuata aykırı uygulamalar bireysel sorunlara yol açabiliyor.
Antalya gibi milyonlarca yabancı ziyaretçinin geldiği bir kentte, turizm bölgelerinde gerçekleşen yabancı kart işlemlerinin başarı oranı, tüketici şikâyetleri ve POS kaynaklı ödeme sorunlarının ilçe bazında düzenli açıklanması, sorunun gerçek boyutunun daha net görülmesini sağlayabilir.